Por qué un eléctrico chino es más barato incluso hecho en España
La creencia popular dice que los coches eléctricos chinos son más baratos gracias a la explotación de sus trabajadores. Sin embargo, comparar tres SUV fabricados en suelo europeo desmonta esa idea: la brecha de precio responde al diseño, al I+D, a la batería, a la integración y a la escala industrial.
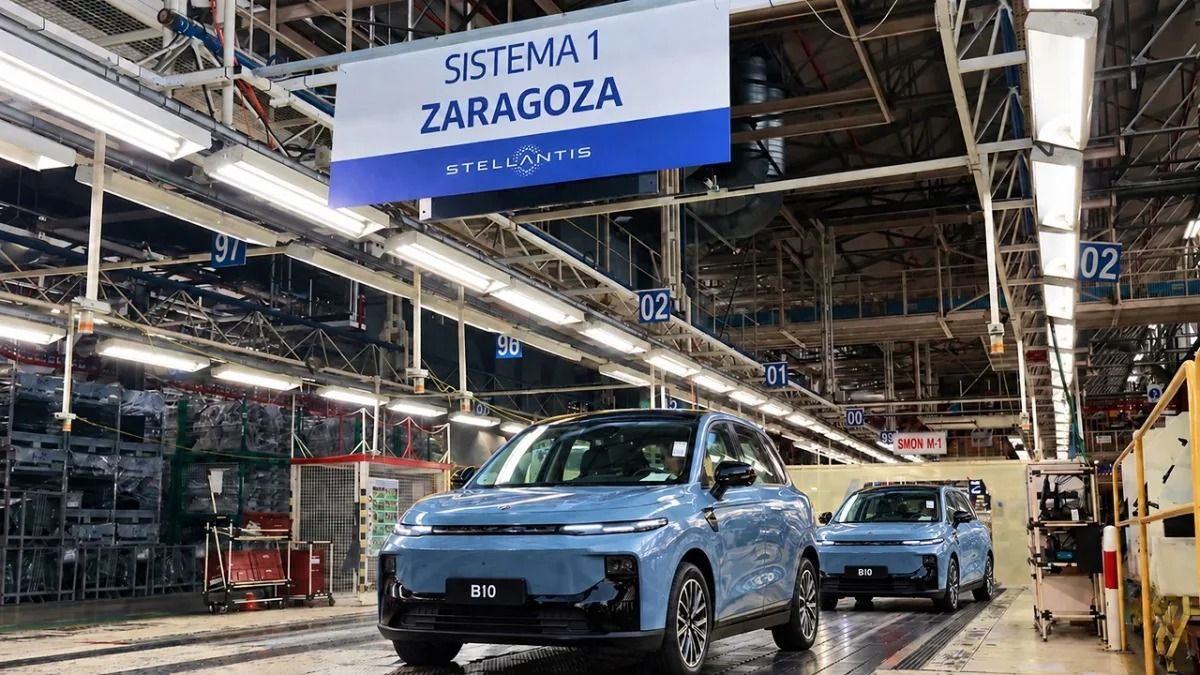

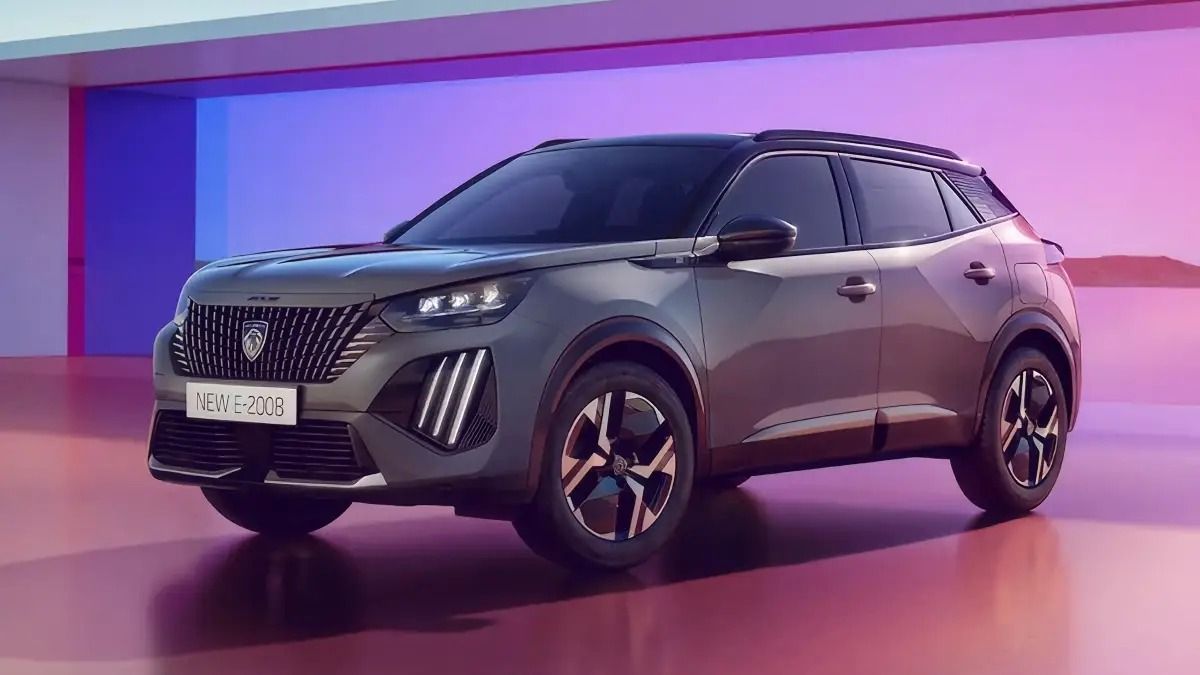
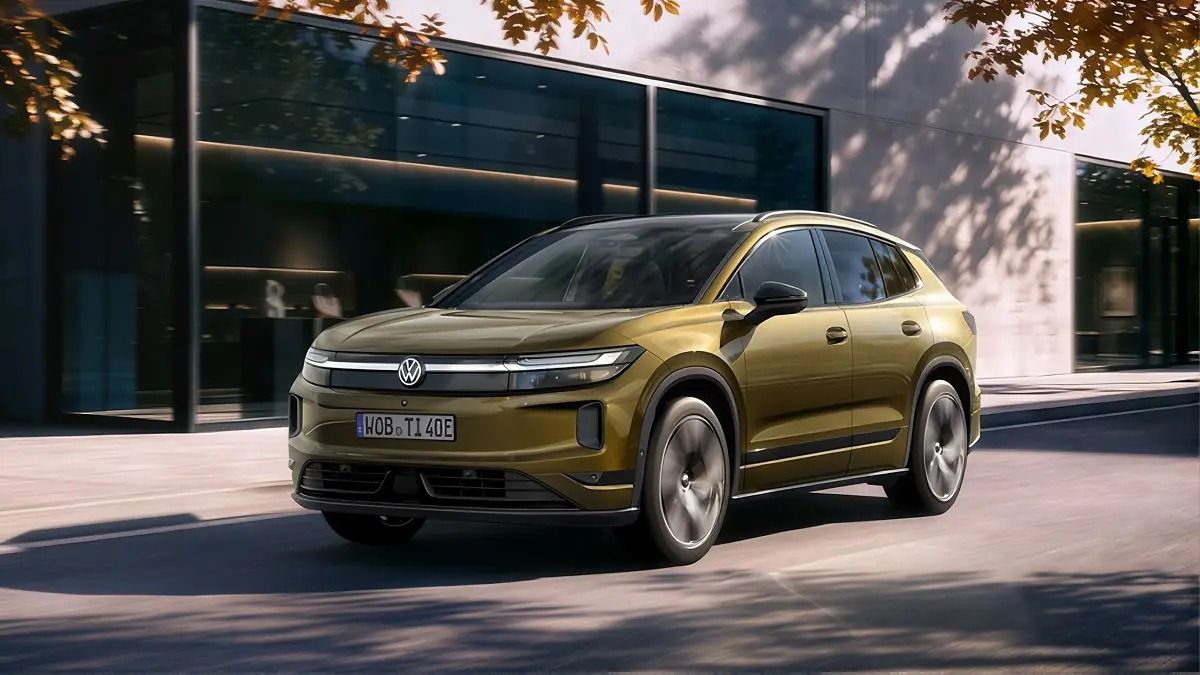
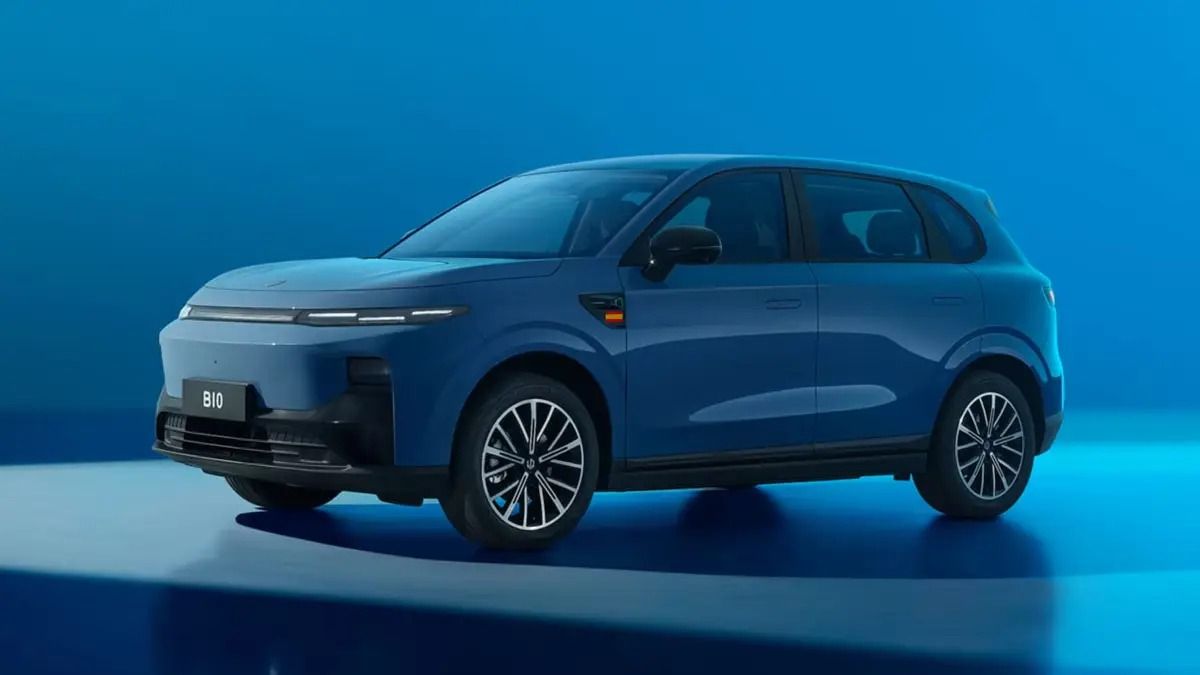
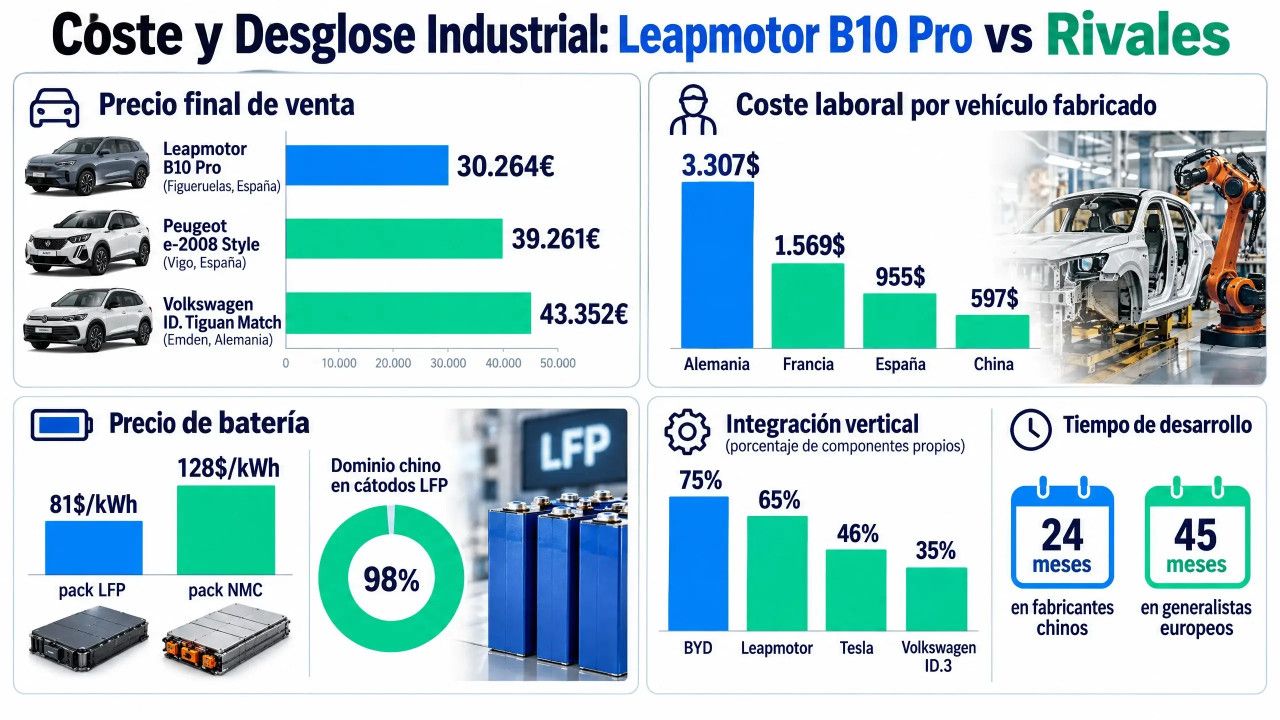
Si miramos las tarifas oficiales sin promociones ni ayudas comerciales, los datos de mercado de finales de 2026 dejan una estampa llamativa. En Figueruelas (Zaragoza) se ensambla el Leapmotor B10 Pro con 218 CV y 60,8 kWh de batería, a un precio de 30.264€. En Vigo se fabrica el Peugeot e-2008 Style, de 156 CV y 54 kWh, que sube a 39.261€. Y desde Emden (Alemania) llega el Volkswagen ID. Tiguan Match, de 190 CV y 58 kWh, que arranca en 43.352€.
Son casi 9.000€ de diferencia entre dos modelos ensamblados en el mismo país y por el mismo grupo, Stellantis, y más de 13.000€ frente a la alternativa alemana. El B10 sale a unos 498€ por kWh de batería, frente a los más de 720€ por kWh de sus rivales. El país de fabricación explica unos 4.000€ de la diferencia; el resto lo explica cómo se ha concebido el coche. Leapmotor, además, ha invertido el ahorro de fabricar aquí en más batería: el B10 de Zaragoza cuesta al cliente lo mismo que el que llegaba de China, unos 22.200€ con campaña y Plan Auto+.
La mano de obra apenas influye en la factura final
El argumento recurrente sobre el coste laboral pierde fuerza al desglosar los números. Según los análisis de costes por vehículo de la consultora Oliver Wyman, el coste laboral por coche fabricado en Alemania se sitúa en $3.307, en Francia en $1.569 y en España en $955. En China, la media es de $597.
¿Buscas tu coche eléctrico ideal?
Encuentra el coche eléctrico que mejor encaja contigo en 1 minuto
Probar recomendador
La distancia entre producir en España o en China ronda apenas los $360 por vehículo. El operario de Figueruelas que ensambla el B10 cobra lo mismo que el compañero que monta un Peugeot en la línea de al lado. La mano de obra no explica una diferencia de 9.000€ en el concesionario.
Tampoco los aranceles bastan para completar la cifra. El Leapmotor B05 Life llega desde China pagando en torno a un 30,7% de arancel y cuesta 26.264€, con 56,2 kWh y 218 CV. El Volkswagen ID.3 Neo de 52 kWh, fabricado en Zwickau, parte de unos 35.500€: unos 9.200€ más por un coche con 170 CV. Cuando el B05 se fabrique en Figueruelas, a partir de 2027, se ahorrará además ese arancel.
El peso de las celdas y el dominio del LFP
El principal factor de ahorro está en la batería, donde la ventaja oscila entre 2.000€ y 3.500€ por coche. Según BloombergNEF, el precio medio del pack de baterías en China se situó en $84/kWh a finales de 2025, y en Europa en torno a un 56% más.
A ello se suma la química: el pack LFP promedió $81/kWh frente a los $128/kWh de las baterías NMC, y China fabrica el 98% de los cátodos LFP del mundo, según la Agencia Internacional de la Energía. En un coche de 45-60 kWh, eso supone entre 1.800€ y 2.800€ de diferencia solo en la batería. Fabricar celdas en Europa también exige más gente: unos 125 trabajadores por gigavatio-hora, frente a 35 en China.
Integración vertical y menos intermediarios
La arquitectura interna aporta otra brecha de entre 800€ y 3.000€. Los desmontajes técnicos realizados por los analistas de UBS evidencian que BYD fabrica en casa en torno al 75% de sus componentes, mientras un Volkswagen ID.3 se queda en el 35% y un Tesla en el 46%. Leapmotor fabrica en casa en torno al 65% del valor del coche: motor, electrónica de potencia y software.
Ahorrarse el margen de los proveedores externos se nota en cada pieza. Además, Leapmotor unificó tres controladoras en una sola unidad e integró la batería en el propio chasis del B10 mediante tecnología CTC (cell-to-chassis).
La tecnología de fábrica pesa menos de lo que se suele contar. China ya tiene más robots por trabajador industrial que Alemania (470 frente a 429 por cada 10.000, según la Federación Internacional de Robótica), y la megafundición permite sustituir decenas de piezas por una sola. Pero no hay datos que atribuyan un gran ahorro por coche a las fábricas automatizadas o a la IA en la línea. La ventaja tecnológica está sobre todo en el diseño del coche: menos centralitas, menos cableado, la batería en el chasis y más pruebas en simulación. Y sobre todo, mucho menor tiempo de diseño y desarrollo que redunda en un menor coste en este apartado.
Ritmo de desarrollo frente a factorías a medio gas
Según McKinsey, un fabricante generalista occidental tarda en torno a 45 meses en lanzar un modelo nuevo, y uno chino unos 24 meses. AlixPartners calcula además que los chinos invierten entre un 40% y un 50% menos por modelo.
Esa velocidad mantiene la gama al día: entre el 76% y el 100% de las ventas de las marcas chinas son modelos de tres años o menos, frente al 34% de Volkswagen o el 24% de Stellantis. El coste de desarrollo, a su vez, se reparte sobre un volumen enorme, porque China fabrica unos 16 millones de eléctricos e híbridos enchufables al año. El B10 llega a Figueruelas con su I+D ya repartido entre los casi 600.000 coches que Leapmotor vende al año en China. Un e-2008 o un ID.3 tienen que pagarse casi solo con ventas europeas.
Las fábricas europeas trabajan al 55-60% de su capacidad, lejos del 70-80% a partir del cual son rentables, así que cada coche carga con los costes fijos de una planta medio vacía. El B10 hace justo lo contrario: llena una línea que Stellantis ya tenía pagada en Figueruelas. Para Stellantis, que controla el 51% de la empresa conjunta con Leapmotor, también es un buen negocio.
Las subvenciones directas, por su parte, pesan poco: Rhodium Group calcula unos $292 por coche en BYD, en torno al 5% de su ventaja. Tampoco hay márgenes holgados: Leapmotor cerró 2025 ganando menos del 1% de lo que facturó.
La respuesta europea y la liga en la que juega China
La industria europea ha tomado nota y empieza a copiar el método en los coches eléctricos. El nuevo Renault Twingo se desarrolló en unos 21 meses con ingenieros chinos, y Volkswagen desarrolla con Xpeng una arquitectura electrónica con la que busca un 40% menos de coste. En los urbanos la distancia ya casi ha desaparecido: el BYD Dolphin Surf cuesta 24.490€ y el Volkswagen ID. Polo, fabricado en Martorell, 24.525€.
En compactos y SUV, en cambio, la brecha sigue en 7.000-9.000€. Es una liga con exceso de capacidad y guerra de precios, y el propio fundador de Leapmotor, Zhu Jiangming, cree que la ventaja china se irá reduciendo. Pero hoy el coche chino no es más barato porque su obrero cobre menos. Lo es porque llega pensado, desarrollado y abastecido desde China. Y allí, a día de hoy, se juega en otra liga.
Infografía generada por IA
Fuentes
- AlixPartners, «Can Europe still build cars into the 2030s?» (octubre de 2026)
- Rhodium Group, «Why are Chinese EVs so cheap?» (febrero de 2026)
- UBS, desmontaje del BYD Seal (2023)
- BloombergNEF, precios de los packs de baterías (diciembre de 2025)
- Agencia Internacional de la Energía, Global EV Outlook 2025
- Oliver Wyman, coste laboral por vehículo (abril de 2025)
- McKinsey, desarrollo de producto en automoción
- BCG, sobrecapacidad de las fábricas europeas (junio de 2026)
- Federación Internacional de Robótica, densidad de robots (2024)
- Renault Twingo y el método chino (tech.eu)
- Volkswagen y Xpeng, arquitectura electrónica CEA (Volkswagen Group)