China ya controla la mitad del mercado de baterías para coches eléctricos fuera de sus fronteras
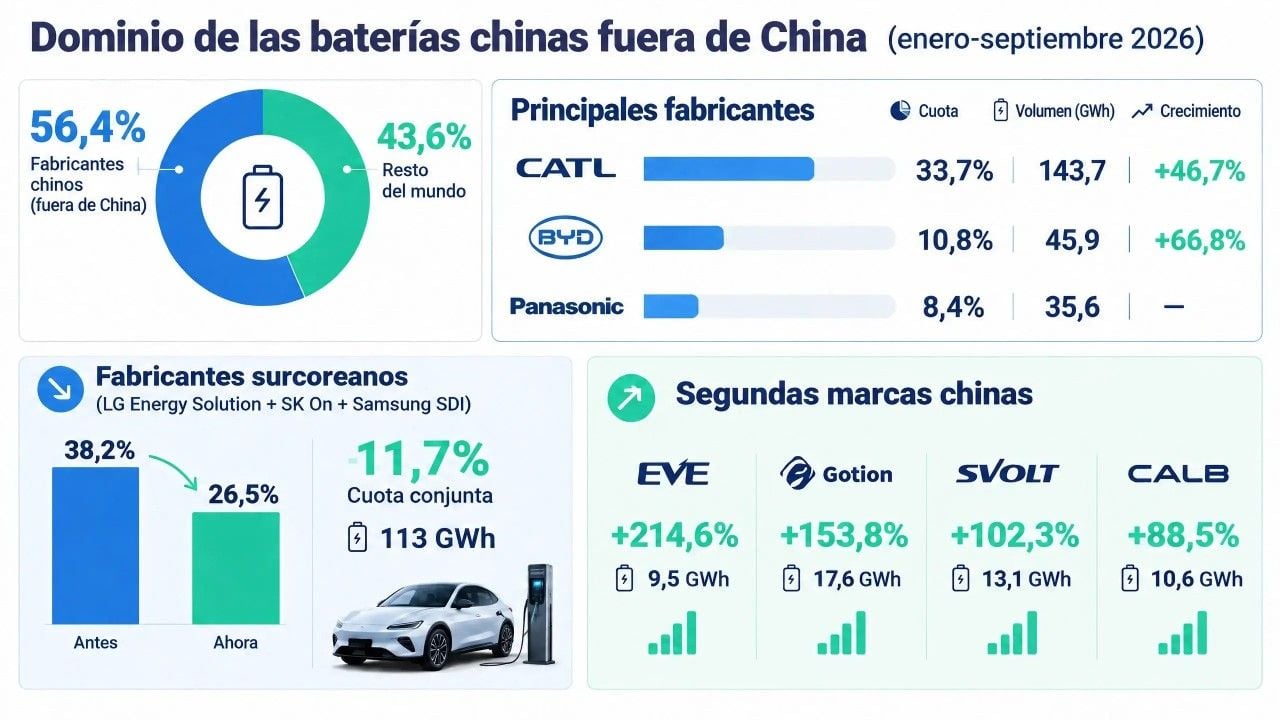
Los fabricantes chinos de baterías ya controlan el 56,4% del mercado exterior según SNE Research. Durante los nueve primeros meses de 2026 instalaron 426,7 GWh fuera de sus fronteras, dejando claro que la industria occidental depende por completo de su suministro.

Durante años hemos escuchado discursos sobre soberanía industrial, cadenas de suministro locales y planes para reducir la dependencia exterior en el coche eléctrico. La realidad de las cifras, cuando uno se sienta a mirarlas con calma, cuenta una historia completamente distinta.
El último informe de la consultora surcoreana SNE Research sobre los nueve primeros meses de 2026 deja un dato difícil de digerir para los despachos europeos y estadounidenses: seis empresas chinas concentran ya más de la mitad de todas las baterías instaladas en coches eléctricos fuera de China. No hablamos de su mercado local, donde juegan en casa, sino del resto del planeta.
Un crecimiento exterior que triplica el ritmo global
Entre enero y septiembre de 2026, el volumen de baterías de tracción que los fabricantes chinos instalaron en el mercado exterior alcanzó los 426,7 GWh. Supone un incremento del 24,7% respecto al mismo periodo del año anterior, una progresión que supera con claridad el 19,7% al que ha avanzado el mercado mundial en su conjunto.
¿Buscas tu coche eléctrico ideal?
Encuentra el coche eléctrico que mejor encaja contigo en 1 minuto
Probar recomendador
El bloque formado por CATL, BYD, Gotion High-Tech, Svolt, CALB y Eve Energy ha ganado más de 13 puntos porcentuales de cuota fuera de China en apenas doce meses. Mientras en Occidente se debate cómo levantar barreras arancelarias, la tecnología y las celdas que mueven los vehículos eléctricos que compramos siguen llegando del mismo sitio.
El peso de los dos gigantes: CATL y BYD
A la cabeza de esta tabla se mantiene con puño de hierro CATL. En estos tres primeros trimestres, sus instalaciones fuera del mercado chino sumaron 143,7 GWh, lo que representa una subida del 46,7% y eleva su cuota internacional hasta el 33,7%. Es decir, uno de cada tres coches eléctricos vendidos en el mundo fuera de China lleva celdas suyas. Además, el arranque de la producción de prueba en su planta de Hungría no hará más que reforzar su presencia en suelo europeo. Y no digamos ya cuando arranque la producción de su gigafactoría en Figueruelas. Aunque esta última no se trate de una factoría estrictamente de CATL ya que se trata de una empresa conjunta con Stellantis, Contemporary Star Energy (CSE).
En tercer lugar del ranking exterior se sitúa BYD, con 45,9 GWh instalados y un crecimiento del 66,8%, alcanzando una cuota del 10,8%. A diferencia de CATL, que vende componentes a prácticamente cualquier grupo automovilístico, el tirón de BYD responde directamente a sus propias exportaciones de coches, que se han duplicado en comparación con el año pasado.
El empuje de la segunda línea y el retroceso de Corea y Japón
Si los dos líderes asustan por volumen, la segunda línea de fabricantes chinos sorprende por velocidad. Eve Energy lideró el crecimiento entre las diez primeras compañías con un incremento del 214,6% (9,5 GWh), seguida por Gotion High-Tech con un alza del 153,8% (17,6 GWh), Svolt con un 102,3% (13,1 GWh) y CALB con un avance del 88,5% (10,6 GWh).
La contrapartida la encontramos en los proveedores tradicionales de Corea del Sur y Japón. El trío surcoreano formado por LG Energy Solution, SK On y Samsung SDI ha visto caer su cuota combinada fuera de China del 38,2% al 26,5%, con una caída del 11,7% en su volumen total hasta quedarse en 113 GWh, castigado sobre todo por la contracción de la demanda en Norteamérica. Por su parte, la japonesa Panasonic, muy vinculada al volumen de Tesla, descendió al 8,4% de cuota con 35,6 GWh instalados.
Qué nos dicen estos números de cara al futuro
Desvincularse de la cadena de valor asiática a corto plazo es sencillamente inviable para los fabricantes occidentales. Levantar gigafactorías propias exige años de inversión, acuerdos de materias primas y un dominio de los costes de escala que las compañías chinas llevan más de una década puliendo.
Podemos discutir sobre aranceles a los coches completos, pero bajo el chasis de la mayoría de los eléctricos que circulan por nuestras carreteras late tecnología china. ¿Tiene sentido intentar frenar el coche eléctrico completo cuando tu propia industria necesita comprar fuera la batería para poder fabricar?
Imagen de cabecera e infografía generadas por IA