China ya controla el 73,3% del mercado mundial de baterías para coches electrificados
China amplía su dominio sobre una industria clave para el coche electrificado. Siete fabricantes del país concentran ya el 73,3% del mercado mundial de baterías, mientras CATL roza el 40% por sí sola y las tres grandes compañías surcoreanas caen hasta apenas el 12,7%.
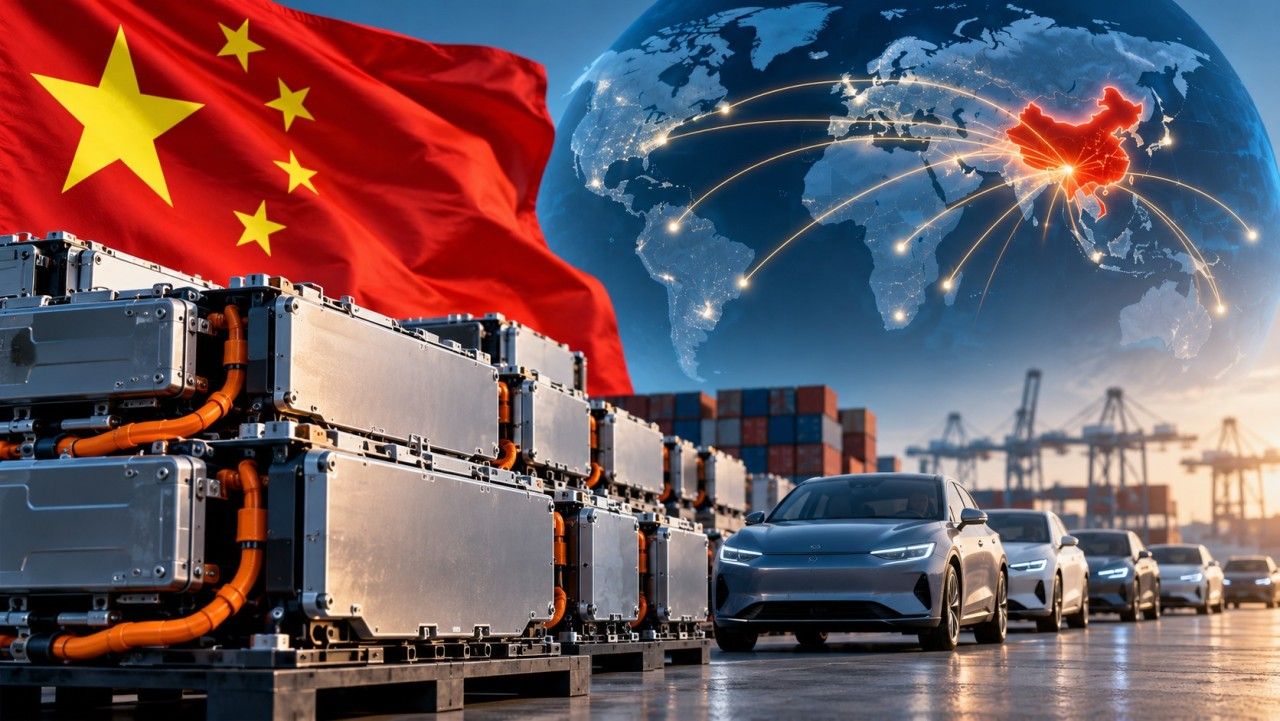

El dominio chino sobre uno de los componentes más importantes del coche electrificado continúa aumentando. Entre enero y agosto de 2026 se instalaron en todo el mundo baterías con una capacidad conjunta de 844,2 GWh en eléctricos, híbridos enchufables e híbridos, un crecimiento del 19,7 % respecto al mismo periodo del año pasado.
Pero el dato verdaderamente llamativo está en quién fabrica esas baterías. China ya mostraba una enorme ventaja frente a Europa en la industria de las baterías para coches eléctricos, pero las nuevas cifras muestran que esa distancia continúa ampliándose.
China alcanza ya el 73,3 % del mercado
Los siete fabricantes chinos incluidos entre los diez mayores proveedores mundiales concentran conjuntamente el 73,3 % del mercado. Hace un año controlaban el 69,7 %, por lo que han ganado 3,6 puntos porcentuales en apenas doce meses.
¿Buscas tu coche eléctrico ideal?
Encuentra el coche eléctrico que mejor encaja contigo en 1 minuto
Probar recomendador
La evolución de sus competidores asiáticos va justo en dirección contraria. Las tres principales compañías surcoreanas han pasado de sumar un 16,6 % a quedarse en apenas un 12,7 %, una caída de 3,9 puntos.
La diferencia resulta todavía más evidente al observar las primeras posiciones. CATL continúa siendo, con mucha diferencia, el mayor fabricante de baterías para automóviles del planeta.
La compañía china instaló 333 GWh entre enero y agosto, un 25,2 % más que durante el mismo periodo de 2025. Su cuota mundial ha pasado del 37,7 al 39,4 %.
Es decir, prácticamente cuatro de cada diez kWh de batería utilizados en los coches electrificados vendidos en el mundo proceden ya de CATL.
Su crecimiento no depende únicamente del mercado chino. La compañía continúa extendiendo sus acuerdos con fabricantes internacionales y desarrollando tecnologías con las que pretende mantener esta posición. Una muestra es la última generación de las baterías Shenxing de CATL, capaces de prometer una carga completa en apenas seis minutos.
CATL y BYD ya tienen más de la mitad del mercado
BYD se mantiene en segunda posición mundial con 127,9 GWh, un 6,2 % más que hace un año. Sin embargo, su crecimiento ha sido sensiblemente inferior al del conjunto del mercado y su cuota ha retrocedido desde el 17,1 hasta el 15,1 %.
La situación resulta especialmente curiosa porque BYD vende sus propias baterías, pero también las utiliza masivamente en sus coches. Su menor crecimiento durante estos meses está relacionado en parte con la caída de sus entregas de vehículos eléctricos en China.
Fuera de su mercado doméstico ocurre justo lo contrario. El uso de baterías de BYD en mercados internacionales creció un 66,5 %, pasando de 23,8 a 39,7 GWh.
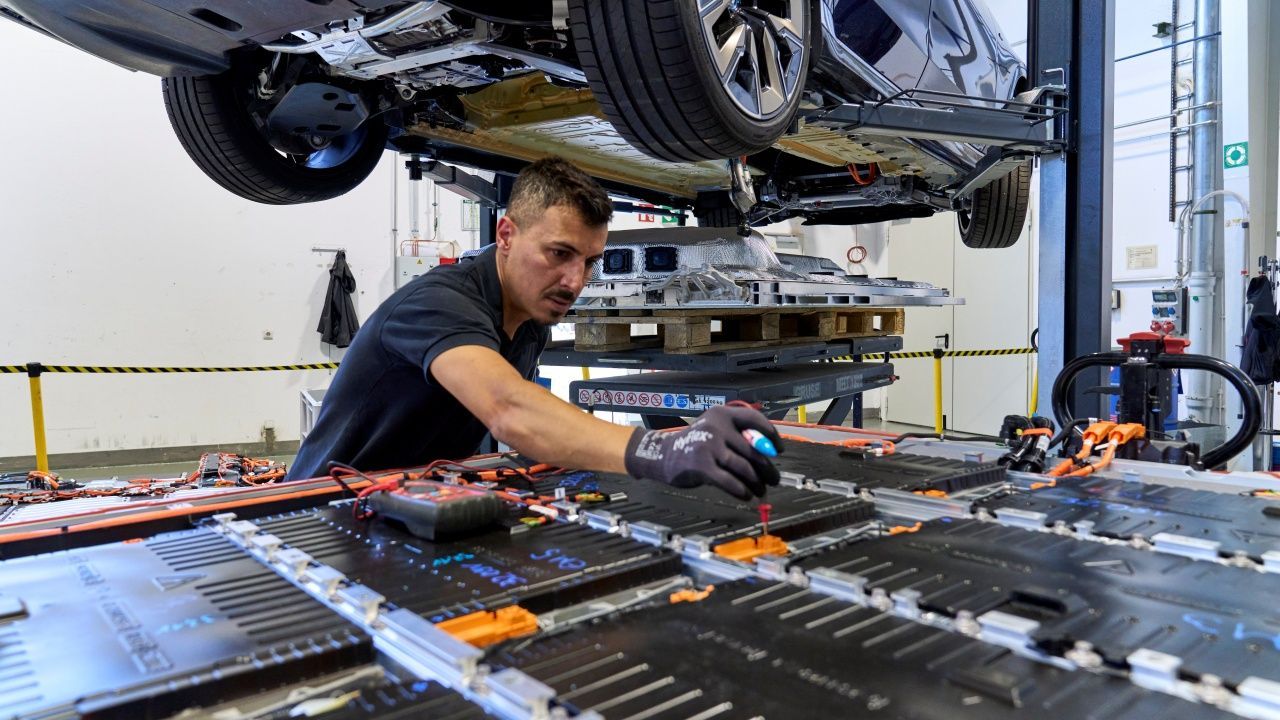
CATL y BYD suman juntas una cuota del 54,6 %. Dicho de otra forma: más de la mitad de todas las baterías montadas en coches electrificados a escala mundial durante los ocho primeros meses del año procede únicamente de estas dos empresas chinas.
Ambas compañías compiten directamente, aunque sus soluciones pueden ser bastante diferentes. Una comparación especialmente interesante apareció al desmontar y analizar las baterías CATL y BYD utilizadas por diferentes versiones del Xiaomi SU7, donde quedaron al descubierto importantes diferencias de diseño, tamaño y densidad energética.
Los fabricantes chinos crecen mucho más rápido
El dominio no termina en CATL y BYD. CALB ocupa la cuarta posición mundial con 44,4 GWh y crece un 32,6 %, mientras Gotion alcanza 41,5 GWh tras dispararse un 47,1 %.
EVE aumenta un 53,9 %, SVOLT un 39,3 % y REPT protagoniza uno de los mayores saltos, con un incremento del 126,3 % que le permite conservar la décima posición.
Este crecimiento ayuda a explicar por qué la cuota conjunta china continúa aumentando incluso cuando BYD pierde terreno porcentual.
Las compañías del país cuentan además con una ventaja importante en las baterías LFP, una química más económica que se está extendiendo rápidamente. Su cuota dentro del mercado mundial ha aumentado del 52,2 al 57,3 % en un solo año.
China ha construido buena parte de su ventaja alrededor precisamente de esta tecnología, aunque fabricantes como BYD ya están explorando alternativas como las baterías de sodio para complementar sus populares baterías LFP.
Corea del Sur pierde terreno
LG Energy Solution conserva la tercera posición mundial con 68,3 GWh, pero apenas crece un 0,9 %. Como consecuencia, su cuota cae del 9,6 al 8,1 %.
SK On atraviesa una situación todavía más complicada. Su volumen se reduce un 14,5 %, hasta 24,9 GWh, y su participación baja del 4,1 al 2,9 %.
El mercado mundial, mientras tanto, sigue creciendo con fuerza, aunque con diferencias enormes según la región. Europa aumenta un 29,2 % y China un 16,9 %, mientras Norteamérica registra una caída del 23,7 %.
El resultado refuerza una tendencia que lleva años preocupando a Europa, Estados Unidos, Japón y Corea del Sur. El coche eléctrico puede ensamblarse fuera de China y llevar el logotipo de una marca europea, estadounidense o japonesa, pero existe una probabilidad cada vez mayor de que uno de sus componentes más caros y estratégicos siga procediendo de un fabricante chino.