BYD y la queja de la patronal alemana: el verdadero problema del eléctrico europeo
La patronal industrial alemana califica de lamentable que los concesionarios tradicionales vendan más modelos de BYD que de marcas consagradas como Mercedes-Benz. Sin embargo, esta queja confunde las causas reales: el comprador no mira banderas, sino coches eléctricos utilizables que se ajusten a su presupuesto.
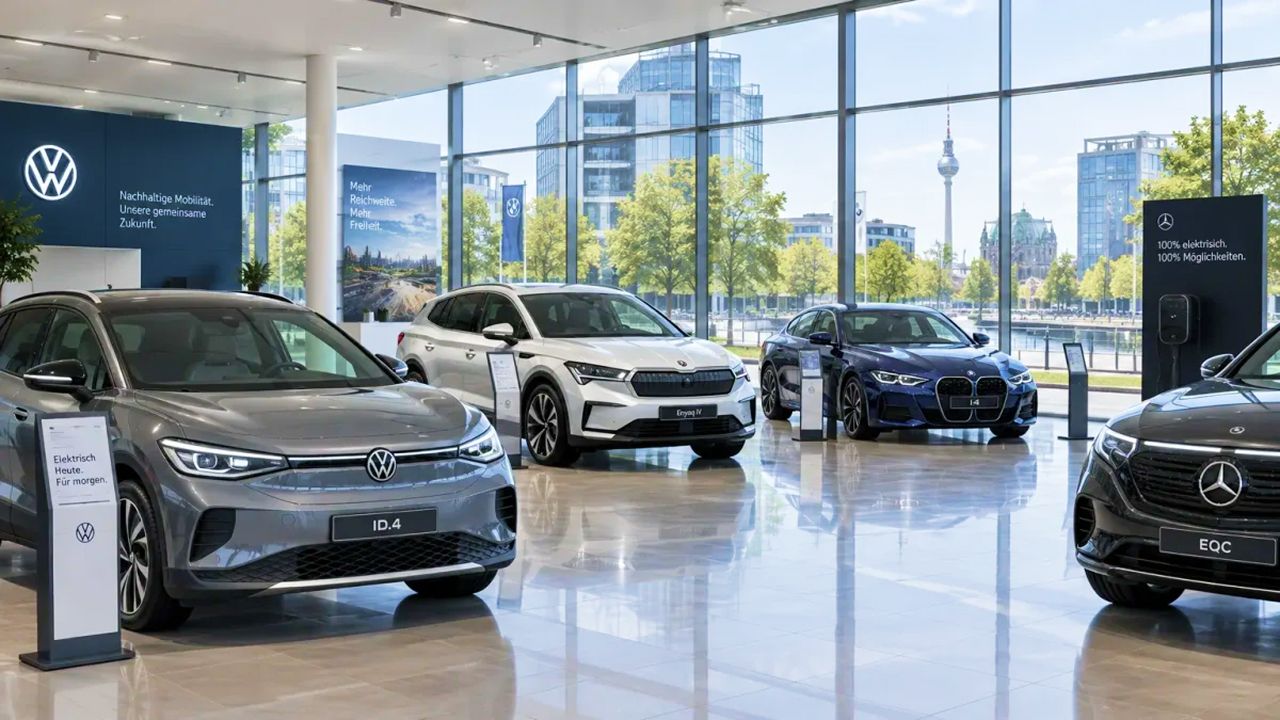

Escuchar a los portavoces de la industria automovilística europea lamentarse por el avance comercial de los fabricantes asiáticos empieza a convertirse en una rutina habitual. Hace unos días, Tanja Gönner, directora general de la Federación de Industrias Alemanas (BDI), declaraba en una entrevista que resultaba «muy lamentable» comprobar cómo numerosos concesionarios de su país están matriculando más unidades de la marca china BYD que de firmas históricas como Mercedes-Benz.
La afirmación resulta llamativa por lo explícita que resulta, pero sobre todo porque enfoca el problema desde el ángulo equivocado. Señalar al escaparate comercial y quejarse de las preferencias del cliente final oculta una realidad que muchos usuarios llevamos años comprobando a pie de calle: cuando una familia o un profesional decide dar el salto a la movilidad eléctrica, no busca salvar los beneficios récord de un fabricante concreto, sino adquirir el vehículo que necesita a un precio que pueda pagar.
Un crecimiento veloz sobre una base todavía pequeña
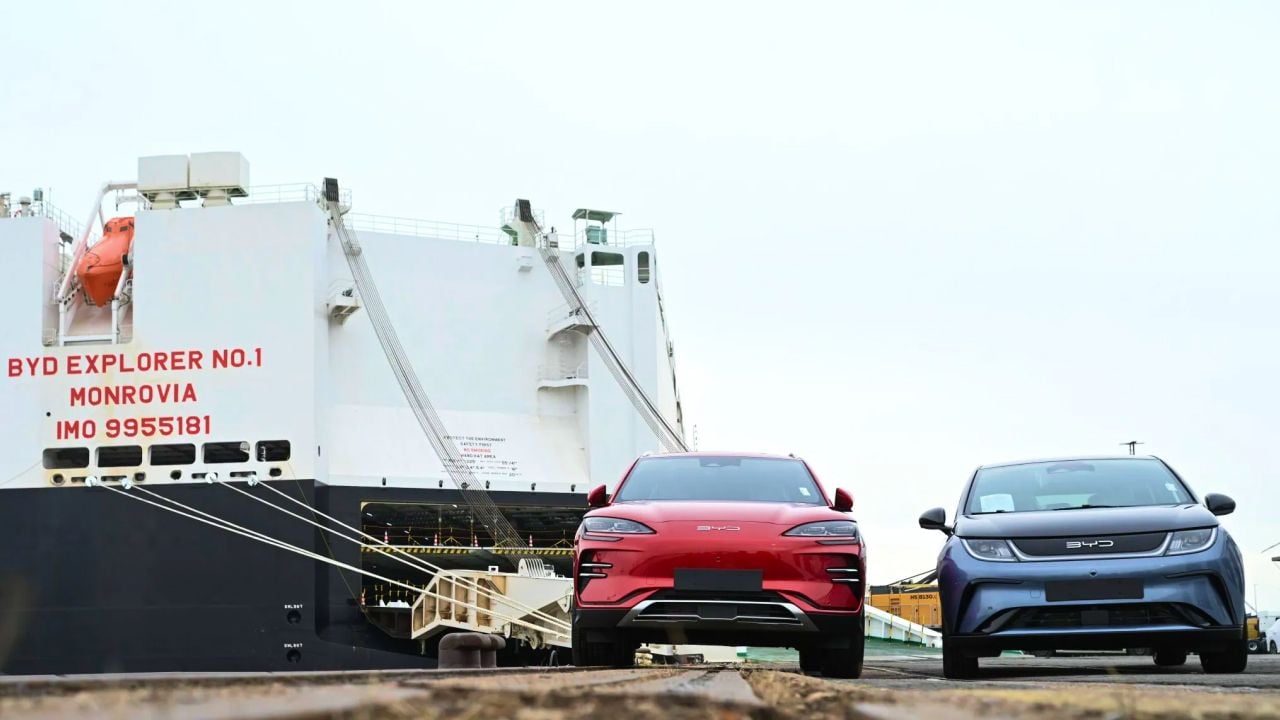
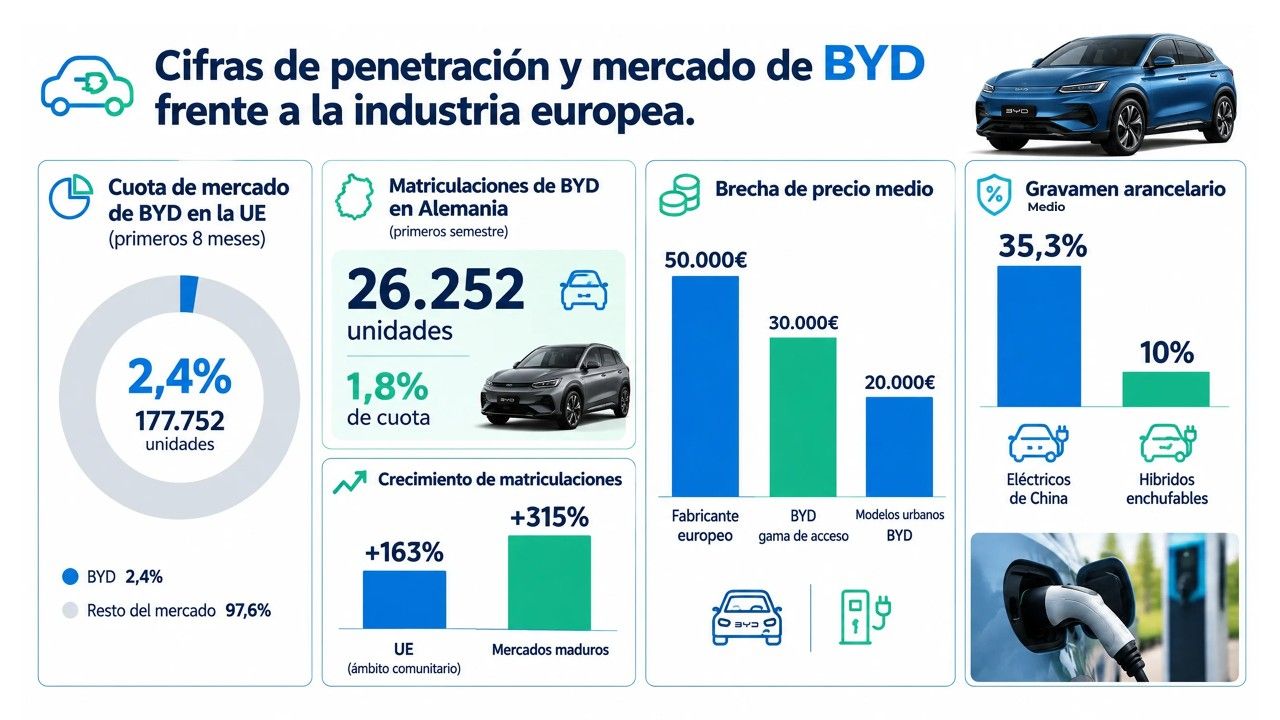
Para poner las cosas en perspectiva conviene acudir a las cifras oficiales y evitar alarmismos infundados. El volumen total de los fabricantes chinos en el continente dista mucho de suponer un monopolio. De acuerdo con los datos de matriculaciones recogidos por asociaciones del sector como ACEA, la cuota de mercado de firmas como BYD se mueve en torno al 2,4% en la Unión Europea durante los primeros ocho meses del año, tras haber sumado unas 177.752 unidades. En el primer semestre, los registros en Alemania reflejaban unas 26.252 matriculaciones para BYD, lo que supone un 1,8% de penetración.
¿Buscas tu coche eléctrico ideal?
Encuentra el coche eléctrico que mejor encaja contigo en 1 minuto
Probar recomendador
El factor que realmente inquieta a las cúpulas directivas en Alemania no es el volumen acumulado actual, sino la velocidad del cambio. Un incremento del +163% a escala comunitaria o subidas interanuales del +315% en mercados maduros demuestran una inercia formidable. Mientras tanto, marcas tradicionales de gran volumen como Mercedes-Benz o Volkswagen han cerrado periodos recientes prácticamente planos o con ligeros retrocesos en sus matriculaciones domésticas. El terremoto no está en el tamaño del pastel que se han comido, sino en el ritmo al que están mordiendo.
La brecha del precio medio frente a la oferta real
Si el comprador se está decantando por opciones importadas, la explicación primordial no reside en una repentina deslealtad patriótica hacia las insignias de Stuttgart o Wolfsburgo, sino en la pura aritmética doméstica. Según análisis independientes del mercado automovilístico continental como los publicados por CEPA, el precio medio de un vehículo eléctrico de fabricante europeo se sitúa actualmente en el entorno de los 50.000€. Es una cifra respetable que expulsa de manera directa a la inmensa mayoría de las rentas medias.
En contraste directo, la gama de acceso de fabricantes como BYD sitúa su horquilla habitual entre los 30.000€ y los 45.000€, llegando a colocar modelos urbanos y compactos como el Dolphin en el entorno de los 20.000€ con promociones comerciales. Cuando una persona acude a una exposición multimarca con un presupuesto cerrado de compra o una cuota de renting tasada, el logotipo del capó pasa de inmediato a un plano secundario. Europa ha tardado casi un lustro en entender que la electrificación masiva no podía sustentarse únicamente en todocaminos de lujo de dos toneladas y media.
Los concesionarios tradicionales son el canal, no los culpables
Otro aspecto especialmente revelador del discurso de la patronal germana radica en responsabilizar indirectamente a las redes de distribución. Las marcas recién llegadas no han desembarcado mediante infraestructuras clandestinas: se han aliado con los mismos grandes grupos de distribución comercial (como las redes Autohaus en suelo germano) que llevan décadas comercializando turismos alemanes.
El gerente de una concesión vive de entregar llaves a fin de mes, sostener sus instalaciones y abonar nóminas. Si los catálogos habituales no ofrecen alternativas electrificadas por debajo de ciertos umbrales de coste, los distribuidores simplemente incorporan a su catálogo el producto que el público sí entra pidiendo por la puerta. Tratar al concesionario como una víctima traicionada por las circunstancias o como culpable es ignorar los principios más elementales del comercio minorista.
El papel de los híbridos y la batalla arancelaria
Para ser completamente honestos con el análisis, hay un matiz relevante que no conviene pasar por alto: no todo el éxito comercial de esta oleada corresponde a modelos 100% eléctricos de batería. Una porción sustancial de las ventas que alimentan estas estadísticas corresponde a mecánicas híbridas enchufables.
Existe además un incentivo comercial evidente: mientras los turismos eléctricos procedentes de China afrontan recargos arancelarios que pueden alcanzar hasta el 35,3% en función del fabricante, las mecánicas híbridas enchufables tributan bajo un gravamen general del 10%. Ese diferencial impositivo ha permitido a varios grupos asiáticos colocar mecánicas mixtas a precios extraordinariamente agresivos, respondiendo al interés de conductores que todavía buscan el respaldo puntual del depósito de carburante pero quieren ahorrar en el gasto del día a día.
Qué significa este debate para el conductor europeo
Reclamar herramientas comerciales antidumping a las instituciones comunitarias o presionar a Bruselas para dilatar la meta de descarbonización fijada para 2035 no resolverá el problema de fondo de nuestras fábricas. La competitividad industrial no se recupera retrasando los calendarios regulatorios, sino construyendo vehículos atractivos en coste, equipamiento y eficiencia.
Quien conduce a diario en modo eléctrico sabe perfectamente que la tecnología ya está madura y que la experiencia al volante convence a quien la prueba. La pelota nunca ha estado en el tejado de los clientes ni en el de los vendedores locales: ha estado en los consejos de administración que decidieron esperar demasiado antes de fabricar coches eléctricos populares.
Fuentes: